EXP-EL02-4.0.8.0
Expert Version 4.0.8.0
Entersoft Expert® | Entersoft CRM®
Περιεχόμενα
Συνοπτική περιγραφή περιεχομένων έκδοσης
Δείτε μια συνοπτική περιγραφή των κύριων επεκτάσεων της έκδοσης. Στη συνέχεια, αναλύεται κατά κατηγορία ο πλήρης κατάλογος των νέων λειτουργιών & βελτιώσεων με οδηγίες χρήσης & παραδείγματα όπου χρειάζεται.
Entersoft Expert
- Διαδικασίες παρακολούθησης φορολογικών αναμορφώσεων
- Δυνατότητα παρακολούθησης θέσης παγίων κατά Αποθηκευτικό Χώρο
- Αναβάθμιση της ενοποιημένης πληροφόρησης (ανά πρόσωπο)
Οριζόντια Λειτουργικότητα
- Βελτίωση πολυεταιρικής και πολυεθνικής λειτουργίας της εφαρμογής
- Γράφημα φυσαλίδας: Νέος τύπος γραφήματος διαθέσιμος στο εργαλείο κατασκευής dashboards
Entersoft Expert
Παρακολούθηση φορολογικών αναμορφώσεων
Το σύστημα ενσωματώνει μια πρόταση παρακολούθησης των φορολογικών διαφορών που προκύπτουν από δαπάνες που δεν αναγνωρίζονται, με κατάλληλη ανάπτυξη του Λογιστικού Σχεδίου και του υποσυστήματος Δαπανών.
Παραμετροποίηση δαπανών & λογιστικού σχεδίου
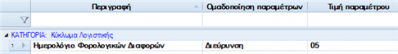 Προτείνεται η τήρηση ενός νέου Ημερολογίου Λογιστικής (05-Ημερολόγιο Φορολογικών Διαφορών). Ο κωδικός του θα συμπληρωθεί στη νέα γενική παράμετρο:
Στο λογιστικό σχέδιο θα πρέπει να γίνουν ορισμένες επεκτάσεις. Προτείνεται η χρήση των ομάδων λογαριασμών Τάξεως 04.06 και 08.06 για την υποστήριξη των εγγραφών φορολογικών διαφορών. Για καθεμιά περίπτωση δαπάνης που δεν αναγνωρίζεται φορολογικά εξ ολοκλήρου, θα πρέπει να γίνει και κατάλληλη ανάπτυξη των λογαριασμών δαπανών (6*).

Ένα παράδειγμα ανάπτυξης λογαριασμών για την παρακολούθηση των δαπανών αυτοκινήτων πάνω από 1600cc, είναι το εξής:
Νέοι λογαριασμοί Τάξεως
| Λογαριασμός | Ονομασία |
|---|---|
| 04.06 | Αναλυτική φορολογική αναμόρφωση δαπανών (αρθ.31 ΚΦΕ) |
| 04.06.05 | Δαπανών επιβατικών αυτοκινήτων (παρ. 1.β) |
| 04.06.05.0101 | Ενοικίων επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0102 | Ενοικίων επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 04.06.05.0201 | Ασφαλίστρων επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0202 | Ασφαλίστρων επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 04.06.05.0301 | Επισκευών και συντηρήσεων επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0302 | Επισκευών και συντηρήσεων επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 04.06.05.0401 | Εξόδων μεταφοράς προσωπικού επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0402 | Εξόδων μεταφοράς προσωπικού επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 04.06.05.0501 | Αποσβέσεων επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0502 | Αποσβέσεων επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 08.06 | Συγκεντρωτική φορολογική αναμόρφωση δαπανών (αρθ. 31 Κ.Φ.Ε.) |
| 08.06.00 | Συγκεντρωτική φορολογική αναμόρφωση δαπανών (αρθ. 31 Κ.Φ.Ε.) |
| 08.06.00.0000 | Συγκεντρωτική φορολογική αναμόρφωση δαπανών (αρθ. 31 Κ.Φ.Ε.) |
Νέοι λογαριασμοί δαπανών στις ομάδες 62.04, 62.05, 62.07 και 64.00 και πανομοιότυπα είδη-δαπάνες:
|
Λογαριασμός (Κωδικός δαπάνης) |
Ονομασία (Περιγραφή δαπάνης) |
% Φορ/κής εξαίρεσης | Σχετικός λ/σμός Τάξεως |
|---|---|---|---|
| 62.04.03.1600 | Ενοίκια μεταφορικών μέσων έως 1600cc | 30 | 04.06.05.0101 |
| 62.04.03.1601 | Eνοίκια μεταφορικών μέσων άνω των 1600cc | 65 | 04.06.05.0102 |
| 62.05.01.1600 | Ασφάλιστρα μεταφορικών μέσων έως 1600cc | 30 | 04.06.05.0201 |
| 62.05.01.1601 | Ασφάλιστρα μεταφορικών μέσων άνω των 1600cc | 65 | 04.06.05.0202 |
| 62.07.03.1600 | Επισκευές-συντηρήσεις ΙΧ επιβατικών έως 1600cc | 30 | 04.06.05.0301 |
| 62.07.03.1601 | Επισκευές-συντηρήσεις ΙΧ επιβατικών άνω των 1600cc | 65 | 04.06.05.0302 |
| 64.00.00.1600 | Εξοδα κινήσεως ιδιόκτητων μεταφορικών μέσων έως 1600cc | 30 | 04.06.05.0401 |
| 64.00.00.1601 | Εξοδα κινήσεως ιδιόκτητων μεταφορικών μέσων άνω των 1600cc | 65 | 04.06.05.0402 |
| 64.00.01.1600 | Εξοδα μεταφοράς προσωπικού με μεταφορικά μέσα τρίτων έως 1600cc | 30 | 04.06.05.0401 |
| 64.00.01.1601 | Εξοδα μεταφοράς προσωπικού με μεταφορικά μέσα τρίτων > των 1600cc | 65 | 04.06.05.0402 |
Τόσο στους λογαριασμούς δαπανών, όσο και στα είδη-δαπάνες, συμπληρώνουμε το % φορολογικής εξαίρεσης και το σχετικό λογαριασμό Τάξεως:
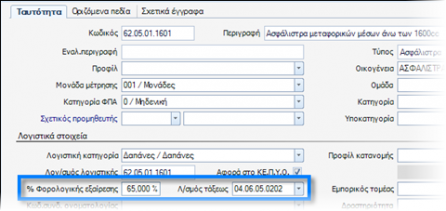
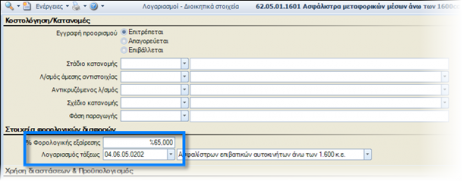
Το απολύτως απαραίτητο είναι η συμπλήρωση των στοιχείων αυτών στο λογαριασμό Λογιστικής. Στο είδος-δαπάνη θα συμπληρωθούν αν χρησιμοποιείται ειδική παραμετροποίηση Γέφυρας (π.χ. βάσει λογιστικής κατηγορίας) ή για πληροφοριακούς λόγους.


Όσον αφορά την αντιμετώπιση των αποσβέσεων σχετικών παγίων (αν υπάρχουν), νέοι λογαριασμοί αποσβέσεων στην ομάδα 66.03:
|
Λογαριασμός (Κωδικός δαπάνης) |
Ονομασία (Περιγραφή δαπάνης) |
% Φορ/κής εξαίρεσης | Σχετικός λ/σμός Τάξεως |
|---|---|---|---|
| 66.03.01.1600 | Αποσβέσεις λοιπών επιβατικών αυτοκινήτων έως 1600cc | 30 | 04.06.05.0501 |
| 66.03.01.1601 | Αποσβέσεις λοιπών επιβατικών αυτοκινήτων άνω των 1600cc | 65 | 04.06.05.0502 |
και 2 νέες λογιστικές κατηγορίες παγίων:
Λογ.Παγ.Ι.Χ. ως 1600 με Κωδικό 1: 66.03.01.1600
Λογ.Παγ.Ι.Χ. > 1600 με Κωδικό 1: 66.03.01.1601
Αν το πάγιο είναι τέτοια περίπτωση, θα πρέπει να συμπληρωθούν τα σχετικά νέα πεδία στη σελίδα «Διαχείριση», ώστε κατά τη λογιστικοποίηση των αποσβέσεων που παράγει αυτόματα το σύστημα, να δημιουργηθούν σχετικά άρθρα διαφορών:

Για τη σωστή ενημέρωση του 04.06.08.0000 (Διαφορές Αποσβέσεων παγίων περιουσιακών στοιχείων §1 στ) στην περίπτωση που διενεργούνται αποσβέσεις μεγαλύτερες των νομίμων, θα πρέπει
Να γίνουν αντίστοιχες προσθήκες στους υπολογαριασμούς του 66 με % φορολογικής εξαίρεσης =100% π.χ. 66.02.06.9999 Λογ. Αναμόρφωση Αποσβέσεων λοιπού μηχανολογικού εξοπλισμού, 66.01.02.9999 Λογ. Αναμόρφωση Αποσβέσεων λοιπών τεχνικών έργων κ.ο.κ. με σχετικό λογαριασμό Τάξεως τον 04.06.08.0000.
Να γίνουν συμψηφιστικές εγγραφές μεταξύ των κυρίων λογαριασμών αποσβέσεων και των παραπάνω (φορολογικής αναμόρφωσης) π.χ. Χρέωση του 66.02.06.9999 και αρνητική Χρέωση (ή Πίστωση) του 66.02.06.0000 κατά το ποσό των επιπλέον αποσβέσεων.
Για τη σωστή ενημέρωση του 04.06.01.0000 (Διαφορές Εξόδων μισθοδοσίας και αμοιβών προσωπικού § 1.α.αα) στην περίπτωση που δεν έχουν πληρωθεί ή βεβαιωθεί ασφαλιστικές Εισφορές ΙΚΑ,ΤΣΜΕΔΕ κ.λπ., συνήθως στο τέλος του οικονομικού έτους, θα πρέπει να αντιμετωπιστεί όπως παραπάνω, δηλαδή:
Να γίνουν αντίστοιχες προσθήκες στους υπολογαριασμούς του 60 με % φορολογικής εξαίρεσης =100% π.χ. 60.00.00.9999 Λογ. αναμόρφωση Τακτικών αποδοχών, 60.01.03.9999 Λογ. αναμόρφωση Δώρων εορτών (Χριστουγέννων και Πάσχα) κ.ο.κ. με σχετικό λογαριασμό Τάξεως τον 04.06.01.0000.
Να ανοιχτούν αντίστοιχα είδη-δαπάνες με σύνδεση με τον αντίστοιχο λογαριασμό της ομάδας 60 στο πεδίο «Λογαριασμός Λογιστικής».
Να γίνουν συμψηφιστικές εγγραφές μεταξύ των κυρίων λογαριασμών αμοιβών προσωπικού και των παραπάνω (φορολογικής αναμόρφωσης) π.χ. Πίστωση του 60.00.00.0000 και Χρέωση του 60.00.00.9999 με το ποσό που δεν αναγνωρίζεται. Για το σκοπό αυτό μπορείτε να χρησιμοποιήσετε το παραστατικό ΣΓΧ ή ΣΓΜ (συμψηφισμός μεταξύ δαπανών) χρησιμοποιώντας τα είδη-δαπάνες με τους σχετικούς (συμμετρικούς) κωδικούς. Εναλλακτικά, μπορείτε να εισάγετε τις λογιστικές εγγραφές με πληκτρολόγηση, οπότε θα πρέπει να εκτελεστεί η μηνιαία διαδικασία ενημέρωσης διαφορών (αντί της λογιστικοποίησης παραστατικών). Αυτές οι 2 διαδικασίες εξηγούνται στη συνέχεια.
Με τον ίδιο τρόπο θα πρέπει να αντιμετωπίσετε ΟΛΕΣ τις δαπάνες που ΥΠΟ ΣΥΝΘΗΚΗ δεν αναγνωρίζονται (συνήθως 100%). Τέτοιες περιπτώσεις είναι οι δαπάνες διαφήμισης αν δεν έχει πληρωθεί το δημοτικό τέλος υπέρ ΟΤΑ (λογαριασμός 04.06.09.0000 και σχετικός λογαριασμός δαπανών και είδος-δαπάνη 64.02.99.9999 ή οι καταβολές αποζημιώσεων σε τρίτους (§ 9) αν δεν έχει υποβληθεί η σχετική απόφαση στις αρμόδιες ΔΟΥ (λογαριασμός 04.06.14.0000 και σχετικός λογαριασμός δαπανών και είδος-δαπάνη 61.98.99.9999) κ.ο.κ.
Όσον αφορά τον τρόπο παρακολούθησης του μη εκπιπτόμενου Φ.Π.Α. προτείνουμε να γίνεται στους ίδιους τους λογαριασμούς δαπανών και όχι με τήρηση του 63.98.xx. Oι λόγοι είναι οι εξής:
Βάσει των νέων απαιτήσεων για αναλυτική παρακολούθηση των αναμορφώσεων, κάθε δαπάνη (μη αναγνωρίσιμη εξ ολοκλήρου φορολογικά) θα πρέπει να αντιστοιχιστεί στο λ/σμό παρακολούθησης των αναμορφώσεων αυτών (ώστε να μπορεί να εξαχθεί συγκριτική κατάσταση λογικής Ισοζυγίου με τα αρχικά -λογισμένα σε λ/σμούς δαπανών- ποσά και τα εξαιρούμενα –λογισμένα σε λ/σμούς Τάξεως- ποσά και μάλιστα με τα σχετικά % εξαίρεσης, ώστε να μην επεμβαίνει κάθε φορά ο χρήστης στα σχετικά άρθρα). Αυτό σημαίνει πως θα έπρεπε ΚΑΙ ο 63.98 να αναπτυχθεί σε υπολογαριασμούς κατά περίπτωση (με κατάλληλες νέες λογιστικές κατηγορίες δαπανών), πράγμα που θα επιβάρυνε και το λογιστικό σχέδιο αλλά και την παραμετροποίηση του υποσυστήματος δαπανών, χωρίς ουσιαστικό λόγο.
Η τήρησή του αποκλείει τη χρήση των λογιστικών καταστάσεων για διοικητική πληροφόρηση όσον αφορά τις ΠΡΑΓΜΑΤΙΚΕΣ ΔΑΠΑΝΕΣ κατά κατηγορία (έστω και σε επίπεδο Α’ βαθμίων).
Η ανάγκη συγκέντρωσης των ποσών που παρακολουθεί αυτός ο λογαριασμός (63.98) περιορίζεται σε μία φορά στο τέλος κάθε Χρήσης για τη συμπλήρωση της Εκκαθαριστικής Φ.Π.Α. και προκύπτει άμεσα, τόσο από τα Ημερολόγια Αγορών/Δαπανών κατά ΦΠΑ όσο και από το Ισοζύγιο με διαχωρισμό του Φ.Π.Α. (χ.δ.ε.) του υποσυστήματος δαπανών.
Αν συμφωνήσετε να ακολουθήσετε αυτή τη μεθοδολογία, θα πρέπει να αλλάξετε τον ορισμό των λογιστικών ομάδων ES.0.VT.0006, ES.0.VT.0007, ES.0.VT.3007 έτσι ώστε, αντί να χρησιμοποιούν το 2ο λογιστικό τμήμα της λογιστικής κατηγορίας («Είδος#2») που έχει την τιμή 63.98.xx στις δαπάνες), να χρησιμοποιούν το λογαριασμό της γραμμής είδους.
Τέλος, ο αντίθετος λογαριασμός που θα χρησιμοποιείται για το κλείσιμο του εκάστοτε λογιστικού άρθρου φορολογικής διαφοράς, είναι ο 08.06.00.0000 με βάση το προτεινόμενο λογιστικό σχέδιο και δηλώνεται σε παράμετρο:

 Σημαντική υπενθύμιση…
Η παραμετροποίηση των λογαριασμών δαπανών στη Λογιστική είναι απαραίτητη προϋπόθεση για την εκτύπωση ελέγχου Φορολογικών Διαφορών, αφού δηλώνει τη ΣΥΝΔΕΣΗ των δαπανών με τους αντίστοιχους κατά κατηγορία λογαριασμούς τήρησης των φορολογικών διαφορών που τις αφορούν (λογαριασμούς Τάξεως).
Το πλήρες λογιστικό σχέδιο που προτείνεται από την Entersoft παρατίθεται στο ΠΑΡΑΡΤΗΜΑ.
Αυτόματη ενημέρωση διαφορών μέσω της λογιστικοποίησης παραστατικών
Για να δημιουργηθούν αυτόματα οι ΑΝΑΛΥΤΙΚΕΣ εγγραφές στους λογαριασμούς Τάξεως από κάθε παραστατικό που αφορά δαπάνη που δεν αναγνωρίζεται φορολογικά εν μέρει ή εξ ολοκλήρου, απαιτείται, όπως προκύπτει από τα προηγούμενα:
Να έχει δηλωθεί ο κωδικός του Ημερολογίου Διαφορών & ο αντίθετος λογαριασμός Τάξεως διαφορών
Να έχει συνδεθεί το είδος – δαπάνη με λογαριασμό Λογιστικής με δηλωμένο «% φορολογικής εξαίρεσης» και «Σχετικό λογαριασμό Τάξεως» κι αν πρόκειται για αποσβέσεις, να έχουν δηλωθεί στο πάγιο τα στοιχεία αυτά.
Η διαδικασία της λογιστικοποίησης θα δημιουργήσει για κάθε γραμμή παραστατικού μία αναλυτική εγγραφή (άρθρο) στο Ημερολόγιο Τάξεως με το ποσό που δεν αναγνωρίζεται (την καθαρή αξία * % εξαίρεσης για δαπάνες με κανονική κατηγορία ΦΠΑ και την συνολική αξία * % εξαίρεσης για δαπάνες με ΦΠΑ μη εκπιπτόμενο.


Τα παραστατικά που έχουν ενημερώσει φορολογικές διαφορές, προστατεύονται από μεταβολές ή διαγραφές με την ίδια ακριβώς λογική που ισχύει και για τις ενημερώσεις των λογαριασμών Ουσίας. Αν τυχόν υπάρξει μεταβολή του παραστατικού δαπάνης (π.χ. ΤΕΔ κ.λπ.) τα άρθρα (Ουσίας και Τάξεως) θα διαγραφούν και θα δημιουργηθούν εκ νέου, όσο είναι προσωρινά.
Ενημέρωση διαφορών από πρωτογενείς εγγραφές δαπανών στη Λογιστική
Σε ορισμένες περιπτώσεις γίνονται πρωτογενείς εγγραφές στη Γενική Λογιστική για κάποιες δαπάνες. Αν υπάρξει τέτοια περίπτωση και, δεδομένου ότι οι αντίστοιχοι λογαριασμοί δαπανών είναι ορθά παραμετροποιημένοι (αν δεν αναγνωρίζονται δηλαδή, έχουν δηλωμένο το % φορολογικής εξαίρεσης και το λογαριασμό Τάξεως με τον οποίο συνδέονται), θα πρέπει περιοδικά (μηνιαίως) να εκτελείται γι’ αυτά, η διαδικασία «Ενημέρωση φορολογικών διαφορών από άρθρα» (Λογιστήριο/Διαδικασίες λήξης περιόδων/ Φορολογικές διαφορές):

Η διαδικασία αυτή εξετάζει τα άρθρα που ΔΕΝ δημιουργήθηκαν από λογιστικοποίηση παραστατικών (εισήχθησαν δηλαδή πρωτογενώς στη Λογιστική, με πληκτρολόγηση) για τη ζητούμενη περίοδο και για όσους λογαριασμούς δαπανών επιλεγούν και δημιουργεί ΕΝΑ άρθρο διαφοράς (στους σχετικούς λογαριασμούς Τάξεως) ΑΝΑ αναλυτική εγγραφή λογαριασμού δαπάνης που εξαιρείται φορολογικά, χρησιμοποιώντας:
Το Ημερολόγιο και το Λογαριασμό Κλεισίματος φορολογικών διαφορών που έχουν οριστεί στις γενικές παραμέτρους
Το % φορολογικής εξαίρεσης με το οποίο πολλαπλασιάζει το ποσό της εκάστοτε εγγραφής δαπάνης
Το σχετικό λογαριασμό Τάξεως που έχει δηλωθεί στο λογαριασμό δαπάνης (στον οποίο και θα γίνει εγγραφή ίδιας «φοράς» με την αρχική εγγραφή, κλείνοντας το άρθρο στον αντίθετο λογαριασμό)
Παράλληλα, αν τυχόν υπήρξαν μεταβολές είτε στις εγγραφές είτε στην παραμετροποίηση (στα % κ.λπ.), δίνεται η δυνατότητα με την επιλογή Διαγραφή και επαναδημιουργία υπαρχόντων άρθρων διαφορών να επαναληφθεί η διαδικασία, για μια περίοδο κατά την οποία ήδη είχε εκτελεστεί. Επιλέγοντας την 1η (και προτεινόμενη επιλογή) Δημιουργία μόνο νέων άρθρων διαφορών, οι εγγραφές διαφορών που τυχόν θα βρεθούν στο ίδιο διάστημα για τους ίδιους λογαριασμούς θα «γίνουν σεβαστές» και θα δημιουργηθούν άρθρα φορολογικών διαφορών μόνο για νέες εγγραφές. Τέλος, επιλέγοντας Διαγραφή υπαρχόντων άρθρων διαφορών μπορεί κανείς να κάνει μαζική διαγραφή για το επιλεγμένο διάστημα και τις επιλεγμένες δαπάνες (αν επιτρέπεται από τους υπολοίπους ελέγχους του συστήματος) ώστε να μην μεταφερθεί στη λίστα άρθρων και αναγκαστεί να χρησιμοποιήσει τις γενικές διαδικασίες διαγραφών.
Το κριτήριο «Λογαριασμός δαπάνης» δέχεται μόνο λογαριασμούς οι οποίοι έχουν παραμετροποίηση για φορολογικές διαφορές (σχετικό λογαριασμό Τάξεως και % εξαίρεσης > 0).
Κατάσταση ελέγχου φορολογικών διαφορών
Η κατάσταση ελέγχου φορολογικών διαφορών καλείται από το μενού Λογιστήριο/Διαδικασίες λήξης περιόδων/ Φορολογικές διαφορές και παρουσιάζει τη συνολική κίνηση ΜΟΝΟ των λογαριασμών παρακολούθησης φορολογικών διαφορών. Οι λογαριασμοί αυτοί αναγνωρίζονται λόγω του ότι έχουν δηλωθεί ως «σχετικοί λογαριασμοί Διαφορών» σε άλλους (της ομάδας δαπανών).
Το 1ο τμήμα της εκτύπωσης δείχνει τις εγγραφές φορολογικών διαφορών και το 2ο τμήμα δεξιά, τις συνολικές λογισμένες δαπάνες περιόδου (τις εγγραφές δηλαδή όσων λογαριασμών συνδέονται –έχουν δηλωμένο ως «σχετικό λ/σμό Τάξεως» τον εκάστοτε λογαριασμό Τάξεως της γραμμής). Η πληροφορία αυτή ταυτίζεται με τα ποσά περιόδου του αντίστοιχου τμήματος του Ισοζυγίου Λογιστικής (των ομάδων που τροφοδοτούν το συγκεκριμένο λογαριασμό Τάξεως).

Σημείωση…
Η κατάσταση περιλαμβάνει μόνο τους λογαριασμούς που κινούνται και όχι ανωτεροβάθμιους (συγκεντρωτικούς).
Καρτέλα ελέγχου φορολογικών διαφορών
Η καρτέλα ελέγχου φορολογικών διαφορών καλείται από το ίδιο μενού και ΕΠΕΞΗΓΕΙ την προηγούμενη κατάσταση, βάσει αναλυτικών εγγραφών. Είναι ομαδοποιημένη κατά λογαριασμό Τάξεως και για καθέναν παρουσιάζει το αναλυτικό καθολικό των λογαριασμών που «προκάλεσαν» την εγγραφή διαφοράς.

Πάγια
Παρακολούθηση Θέσης παγίων κατά Αποθηκευτικό Χώρο
Στη διαδικασία του κλεισίματος χρήσης δόθηκε η δυνατότητα ΔΙΑΚΡΙΤΗΣ ποσοτικής απογραφής των παγίων κατά Αποθηκευτικό Χώρο. Οι επιλογές για κλείσιμο των παγίων πλέον είναι τρεις:

Ποσοτική και Αξιακή Η επιλογή αυτή οδηγεί στην απογραφή κτήσεων κατά ποσότητα και αξία, όπως αυτό γινόταν σε προηγούμενες εκδόσεις. Η ανάλυση ανά υποκατάστημα είναι υποχρεωτική, με βάση το υποκατάστημα όπου βρισκόταν κάθε πάγιο στο τέλος της Χρήσης.
Ποσοτική Η επιλογή αυτή οδηγεί στην ποσοτική απογραφή των κτήσεων παγίων κατά ποσότητα και αποθηκευτικό χώρο, με αποτέλεσμα α) να μπορεί να ληφθεί η Αναλυτική Κατάσταση κατά Θέση (με κριτήριο και ομαδοποίηση κατά Αποθηκευτικό Χώρο) και β) να μπορούν να χρησιμοποιούνται καθαρά ποσοτικά παραστατικά Ενδοδιακινήσεων (ΔΕΝ, ΔΕΓ) κατά τη διάρκεια της Χρήσης. Αν επιλεγεί η ποσοτική απογραφή, είναι προφανές πως πρέπει επίσης να επιλεγεί και η «αξιακή» (και όχι η «ποσοτική και αξιακή») απογραφή, όπως άλλωστε ισχύει και για την Αποθήκη.
Αξιακή Πρέπει να επιλεγεί, ΑΝ χρησιμοποιηθεί η ξεχωριστή «ποσοτική» απογραφή. Γίνεται ανά κτήση παγίου και υποκατάστημα (και ΟΧΙ κατά αποθηκευτικό χώρο) για τις αξίες κτήσης και σε αυτό το βήμα, γίνεται και η απογραφή αποσβέσεων.
Μαζική αλλαγή ημερομηνίας έναρξης αποσβέσεων
Στην ενέργεια «Μαζική μεταβολή ημερομηνίας έναρξης αποσβέσεων» που είναι διαθέσιμη από την όψη «Αποκτήσεις Παγίων (για μεταβολή ημ/νίας έναρξης αποσβέσεων)», δόθηκε η δυνατότητα επιλογής συγκεκριμένης ημερομηνίας έναρξης υπολογισμού αποσβέσεων:

Ενοποιημένη πληροφόρηση
- Στις όψεις Ανεξόφλητες απαιτήσεις & Ανεξόφλητες υποχρεώσεις (Εικόνα επιχείρησης / Όμιλος - Λογιστήριο) προστέθηκαν ο κωδικός και η επωνυμία του σχετικού προσώπου.
- Στη διεταιρική εκτύπωση Καρτέλα εισπρακτέων άλλαξε η μορφή της crystal εκτύπωσης, ώστε να εμφανίζει τα αποτελέσματα με 1η ομαδοποίηση τον συναλλασσόμενο και 2η ομαδοποίηση την εταιρεία.

Διάφορες Βελτιώσεις
- Βελτιώθηκε ο τρόπος λειτουργίας των αυτόματων οικονομικών αντιστοιχίσεων ώστε αν στο ίδιο παραστατικό εντοπιστούν ταυτόχρονα εγγραφές ανοίγματος και κλεισίματος απαιτήσεων (ή υποχρεώσεων), αυτές να αντιστοιχίζονται κατά προτεραιότητα. Τέτοιες περιπτώσεις είναι η ενσωμάτωση κρατήσεων σε αποδείξεις εισπράξεων.
- Στο Προφίλ Δικαιωμάτων Πρόσβασης σε παραστατικά, υποστηρίχτηκε και το πεδίο Αριθμός έγκρισης (στα πληροφοριακά στοιχεία).
- Βελτιώθηκε ο τρόπος επιλογής συνταγής στα παραστατικά που υποστηρίζουν χρήση συνταγών (συνθέσεις, παραγωγές). Αν βρεθούν διαφορετικές συνταγές ανά πελάτη και στο παραστατικό έχει ήδη δηλωθεί πελάτης (όπως π.χ. μπορεί να συμβεί σε Εντολές Παραγωγής), τότε προτείνεται αυτόματα η συνταγή του συγκεκριμένου πελάτη (αν βρεθεί τέτοια και είναι σε ισχύ). Αν εντοπιστούν περισσότερες από μια συνταγές σε ισχύ για τον ίδιο πελάτη, ΔΕΝ προτείνεται καμμία, ενώ αν δεν υπάρχει καμμία συνταγή για το συγκεκριμένο πελάτη, προτείνεται (όπως ίσχυε πάντα) η βασική συνταγή του προϊόντος.
Οριζόντια λειτουργικότητα
Τοπικότητα εταιρείας
Από την παρούσα έκδοση και εξής, είναι υποχρεωτική πλέον η συμπλήρωση των στοιχείων τοπικότητας της εταιρίας: στα στοιχεία της έδρας κάθε εταιρίας που έχει δηλωθεί στο σύστημα, πρέπει να συμπληρωθεί η χώρα εγκατάστασης.

Η καταχώριση και ταυτοποίηση (μέσω του ISO code) της ΧΩΡΑΣ επιτρέπει την ομαλή ταυτόχρονη λειτουργία του συστήματος σε περιπτώσεις που στην ίδια βάση δεδομένων, παρακολουθούνται εταιρείες διαφορετικής εθνικότητας (σε διαφορετικές χώρες).
Σημειώστε ότι…
Κατά την αναβάθμιση η ενημέρωση του πεδίου θα γίνει αυτόματα. Συνιστάται να ελέγξετε την ορθότητά του.
Bubble charts στα dashboards
Τα γραφήματα φυσαλίδας (bubble charts) αποτελούν ισχυρά εργαλεία για τη σύγκριση σειρών αντικειμένων βάσει της σχέσης έως τριών μεταβλητών. Ο άξονας Χ και ο άξονας Υ χρησιμοποιούνται για να απεικονίσουν τη θέση του αντικειμένου στο γράφημα. Ο άξονας Ζ αντιστοιχεί στο μέγεθος της φυσαλίδας.

Τα γραφήματα αυτού του τύπου μπορούν να χρησιμοποιηθούν προκειμένου:
Να συγκρίνουμε μία σειρά αντικειμένων με τη χρήση τριών αριθμητικών μεταβλητών.
Στην περίπτωση αυτή, ο άξονας Χ θα πρέπει να οριστεί ως αριθμητικός άξονας. Η σειρά καθορίζεται στο σχετικό πεδίο stacked group.
Θα πρέπει να ορίσουμε τη σειρά αντικειμένων με τη μορφή: @Series@ όπου Series είναι το όνομα της κολώνας του αντικειμένου (το οποίο θέλουμε να απεικονίσουμε) στο σχετικό πίνακα δεδομένων.
Η τρίτη αριθμητική μεταβλητή αφορά το μέγεθος της φυσαλίδας. Μέσω αυτής της ιδιότητας καθορίζεται το τι αφορά το μέγεθος της φυσαλίδας. Η ιδιότητα αυτή ενεργοποιείται εφόσον ο επιλεγμένος τύπος γραφήματος είναι το «γράφημα φυσαλίδας».
Για παράδειγμα, μπορούμε να συγκρίνουμε τις πωλήσεις ανά κατηγορία είδους όπου ο άξονας Χ αντιστοιχεί στα έσοδα, ο Υ στην ποσότητα πωλήσεων και ο Ζ στο περιθώριο κέρδους.
Να συγκρίνουμε μία σειρά αντικειμένων με τη χρήση δύο αριθμητικών μεταβλητών. Στην περίπτωση αυτή ο άξονας Χ χρησιμοποιείται για την απεικόνιση των κατηγοριών των αντικειμένων. Επίσης, μπορείτε να ορίσετε το πεδίο stacked group προκειμένου να δημιουργήσετε ένα γράφημα φυσαλίδας 2 διαστάσεων.
Αναζήτηση δικαιωμάτων χρηστών
Στην οθόνη καθορισμού δικαιωμάτων χρηστών προστέθηκε η δυνατότητα αναζήτησης δικαιώματος. Επιλέγοντας από τη γραμμή εργαλείων την εντολή αναζήτησης, εμφανίζεται διάλογος για την πληκτρολόγηση της περιγραφής του δικαιώματος που θέλουμε να εντοπίσουμε. Επιλέγοντας κάποιο δικαίωμα από το διάλογο αναζήτησης, εμφανίζεται αυτόματα στη λίστα δικαιωμάτων:

Ο προεπιλεγμένος τρόπος αναζήτησης αφορά μόνο τον επιλεγμένο κόμβο της λίστας των δικαιωμάτων. Παρόλα αυτά, μπορεί κανείς να ενεργοποιήσει την αναζήτηση σε ολόκληρη τη λίστα δικαιωμάτων, με την επιλογή Full path στην οθόνη αναζήτησης.
Με την επιλογή Task ID μπορεί να γίνει αναζήτηση δικαιώματος με τον κωδικό του π.χ. INVOICE_POLICY_FULL.
Αναζήτηση οντότητας μέσα από φόρμα
Για την ταχύτερη πρόσβαση στη λειτουργία της αναζήτησης μιας εγγραφής από τις διάφορες οθόνες διαχείρισης των οντοτήτων, προστέθηκε η συντόμευση Shift+F10 του πληκτρολογίου που ενεργοποιεί την σχετική ενέργεια.

ΠΑΡΑΡΤΗΜΑ
Προτεινόμενο λογιστικό σχέδιο Τάξεως για παρακολούθηση αναμορφώσεων
| Λογαριασμός | Ονομασία |
|---|---|
| 04.06 | Αναλυτική φορολογική αναμόρφωση δαπανών (αρθ.31 ΚΦΕ) |
| 04.06.01 | Εξόδων μισθοδοσίας και αμοιβών προσωπικού (παρ. 1.α.αα) |
| 04.06.01.0000 | Εξόδων μισθοδοσίας και αμοιβών προσωπικού (παρ. 1.α.αα) |
| 04.06.02 | Μισθών και απολαβών εταίρων ή μελών Ο.Ε., Ε.Ε., Ε.Π.Ε (παρ. 1.α.αα) |
| 04.06.02.0000 | Μισθών και απολαβών εταίρων ή μελών Ο.Ε., Ε.Ε., Ε.Π.Ε (παρ. 1.α.αα) |
| 04.06.03 | Δωρεών-χορηγιών (παρ. 1.α.γγ) |
| 04.06.03.0000 | Δωρεών-χορηγιών (παρ. 1.α.γγ) |
| 04.06.04 | Ασφαλίστρων ομαδ. Ασφαλιστηρίων ζωής προσ/κού (παρ. 1. α.δδ) |
| 04.06.04.0000 | Ασφαλίστρων ομαδ. Ασφαλιστηρίων ζωής προσ/κού (παρ. 1. α.δδ) |
| 04.06.05 | Δαπανών επιβατικών αυτοκινήτων (παρ. 1.β) |
| 04.06.05.0101 | Ενοικίων επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0102 | Ενοικίων επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 04.06.05.0201 | Ασφαλίστρων επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0202 | Ασφαλίστρων επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 04.06.05.0301 | Επισκευών και συντηρήσεων επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0302 | Επισκευών και συντηρήσεων επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 04.06.05.0401 | Εξόδων μεταφοράς προσωπικού επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0402 | Εξόδων μεταφοράς προσωπικού επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 04.06.05.0501 | Αποσβέσεων επιβατικών αυτοκινήτων μέχρι 1.600 κ.ε. |
| 04.06.05.0502 | Αποσβέσεων επιβατικών αυτοκινήτων άνω των 1.600 κ.ε. |
| 04.06.06 | Τόκων δανείων ή πιστώσεων (παρ. 1.δ) |
| 04.06.06.0000 | Τόκων δανείων ή πιστώσεων (παρ. 1.δ) |
| 04.06.07 | Φόρων - Τελών - Δικαιωμάτων (παρ. 1.ε.) |
| 04.06.07.0000 | Φόρων - Τελών - Δικαιωμάτων (παρ. 1.ε.) |
| 04.06.08 | Αποσβέσεων παγίων περιουσιακών στοιχείων (παρ. 1.στ) |
| 04.06.08.0000 | Αποσβέσεων παγίων περιουσιακών στοιχείων (βάσει μητρώου παγίων) |
| 04.06.09 | Δαπανών Διαφήμισης (παρ. 1.ιδ) |
| 04.06.09.0000 | Δαπανών Διαφήμισης (παρ. 1.ιδ) |
| 04.06.10 | Μισθωμάτων χρημ/κής Μίσθωσης Ακινήτων (παρ. 1. ιστ) |
| 04.06.10.0000 | Μισθωμάτων χρημ/κής Μίσθωσης Ακινήτων (παρ. 1. ιστ) |
| 04.06.11 | Δαπανών επί αφορολόγητων εσόδων (παρ. 8) |
| 04.06.11.0000 | Δαπανών επί αφορολόγητων εσόδων (παρ. 8) |
| 04.06.12 | Εξόδων κινητής τηλεφωνίας (παρ. 1.ψ) |
| 04.06.12.0000 | Εξόδων κινητής τηλεφωνίας (παρ. 1.ψ) |
| 04.06.13 | Ποινικών ρητρών και προστίμων (παρ. 17) |
| 04.06.13.0000 | Ποινικών ρητρών και προστίμων (παρ. 17) |
| 04.06.14 | Καταβολών αποζημιώσεων (παρ. 9) |
| 04.06.14.0000 | Καταβολών αποζημιώσεων (παρ. 9) |
| 04.06.15 | Δαπανών χωρίς δικαιολογητικά Κ.Β.Σ. |
| 04.06.15.0000 | Δαπανών χωρίς δικαιολογητικά Κ.Β.Σ. |
| 04.06.16 | Παροχών προς εργαζόμενους σε χρήμα ή είδος (παρ 1.χ) |
| 04.06.16.0000 | Παροχών προς εργαζόμενους σε χρήμα ή είδος (παρ 1.χ) |
| 04.06.17 | Παραλαβών αγαθών σε τριγωνικές συναλλαγές εκτός Ελλάδος (παρ. 1.γ) |
| 04.06.17.0000 | Παραλαβών αγαθών σε τριγωνικές συναλλαγές εκτός Ελλάδος (παρ. 1.γ) |
| 04.06.18 | Λοιπών δαπανών |
| 04.06.18.0000 | Λοιπών δαπανών |
| 08.06 | Συγκεντρωτική φορολογική αναμόρφωση δαπανών (αρθ. 31 Κ.Φ.Ε.) |
| 08.06.00 | Συγκεντρωτική φορολογική αναμόρφωση δαπανών (αρθ. 31 Κ.Φ.Ε.) |
| 08.06.00.0000 | Συγκεντρωτική φορολογική αναμόρφωση δαπανών (αρθ. 31 Κ.Φ.Ε.) |
Προτεινόμενο λογιστικό σχέδιο Δαπανών (μέγιστη πιθανή ανάλυση)
| Λογαριασμός | Ονομασία | Λ/σμός Τάξεως | % |
|---|---|---|---|
| 60.00.00.9999 | Λογ. αναμόρφωση Τακτικών αποδοχών (έμμισθου προσωπικού) | 04.06.01.0000 | 100% |
| 60.00.01.9999 | Λογ. αναμόρφωση οικογενειακά επιδόματα | 04.06.01.0000 | 100% |
| 60.00.02.9999 | Λογ. αναμόρφωσης Αμοιβές υπερωριακής απασχολήσεως | 04.06.01.0000 | 100% |
| 60.00.03.9999 | Λογ. αναμόρφωση Δώρα εορτών (Χριστουγέννων και Πάσχα) | 04.06.01.0000 | 100% |
| 60.00.05.9999 | Λογ. αναμόρφωση Αποδοχές ασθένειας | 04.06.01.0000 | 100% |
| 60.00.06.9999 | Λογ. αναμόρφωση Αποδοχές κανονικής άδειας | 04.06.01.0000 | 100% |
| 60.00.07.9999 | Λογ. αναμόρφωση Επιδόματα κανονικής άδειας | 04.06.01.0000 | 100% |
| 60.00.08.9999 | Λογ. αναμόρφωση Αποζημιώσεις μη χορηγούμενων αδειών | 04.06.01.0000 | 100% |
| 60.00.09.9999 | Λογ. αναμόρφωση Ποσοστά για πωλήσεις και αγορές | 04.06.01.0000 | 100% |
| 60.00.10.9999 | Λογ. αναμόρφωση Έκτακτες αμοιβές | 04.06.01.0000 | 100% |
| 60.00.11.9999 | Λογ. αναμόρφωση Αμοιβές εκτός έδρας | 04.06.01.0000 | 100% |
| 60.00.12.9999 | Λογ. αναμόρφωση Αμοιβές μαθητευομένων | 04.06.01.0000 | 100% |
| 60.01.00.9999 | Λογ. αναμόρφωση Τακτικές αποδοχές (ημερομίσθιου προσωπικού) | 04.06.01.0000 | 100% |
| 60.01.01.9999 | Λογ. αναμόρφωση Οικογενειακά επιδόματα | 04.06.01.0000 | 100% |
| 60.01.02.9999 | Λογ. αναμόρφωση Αμοιβές υπερωριακής απασχολήσεως | 04.06.01.0000 | 100% |
| 60.01.03.9999 | Λογ. αναμόρφωση Δώρα εορτών (Χριστουγέννων και Πάσχα) | 04.06.01.0000 | 100% |
| 60.01.04.9999 | Λογ. αναμόρφωση Αποδοχές επίσημων αργιών | 04.06.01.0000 | 100% |
| 60.01.05.9999 | Λογ. αναμόρφωση Αποδοχές ασθένειας | 04.06.01.0000 | 100% |
| 60.01.06.9999 | Λογ. αναμόρφωση Αποδοχές κανονικής άδειας | 04.06.01.0000 | 100% |
| 60.01.07.9999 | Λογ. αναμόρφωση Επιδόματα κανονικής άδειας | 04.06.01.0000 | 100% |
| 60.01.08.9999 | Λογ. αναμόρφωση Αποζημιώσεις μη χορηγούμενων αδειών | 04.06.01.0000 | 100% |
| 60.01.09.9999 | Λογ. αναμόρφωση Ποσοστά για πωλήσεις και αγορές | 04.06.01.0000 | 100% |
| 60.01.10.9999 | Λογ. αναμόρφωση Έκτακτες αμοιβές | 04.06.01.0000 | 100% |
| 60.01.11.9999 | Λογ. αναμόρφωση Αμοιβές εκτός έδρας | 04.06.01.0000 | 100% |
| 60.01.12.9999 | Λογ. αναμόρφωση Αμοιβές μαθητευομένων | 04.06.01.0000 | 100% |
| 60.03.00.9999 | Λογ. αναμόρφωση Εργοδοτικές εισφορές ΙΚΑ | 04.06.01.0000 | 100% |
| 60.03.01.9999 | Λογ. αναμόρφωση Εργοδοτικές εισφορές λοιπών ταμείων κύριας ασφάλισης | 04.06.01.0000 | 100% |
| 60.03.02.9999 | Λογ. αναμόρφωση Εργοδοτικές εισφορές ταμείων επικουρικής ασφάλισης | 04.06.01.0000 | 100% |
| 60.04.00.9999 | Λογ. αναμόρφωση Εργοδοτικές εισφορές ΙΚΑ | 04.06.01.0000 | 100% |
| 60.04.01.9999 | Λογ. αναμόρφωση Εργοδοτικές εισφορές λοιπών ταμείων κύριας ασφάλισης | 04.06.01.0000 | 100% |
| 60.04.02.9999 | Λογ. αναμόρφωση Εργοδοτικές εισφορές ταμείων επικουρικής ασφαλίσεως | 04.06.01.0000 | 100% |
| 60.04.03.9999 | Λογ. αναμόρφωση Δωρόσημο οικοδόμων(Γνωμ. 252/2244/1995) | 04.06.01.0000 | 100% |
| 61.01.91.9999 | Λογ. αναμόρφωση Αμοιβών εταίρων ΕΠΕ | 04.06.02.0000 | 100% |
| 61.90.99.9999 | Λογ. αναμόρφωση μισθών εταίρων ΟΕ, ΕΕ | 04.06.02.0000 | 100% |
| 64.06.00.9999 | Λογ. Αναμόρφωση Δωρεών για κοινωφελείς σκοπούς | 04.06.03.0000 | 100% |
| 64.06.01.9999 | Λογ. Αναμόρφωση Επιχορηγήσεων για κοινωφελείς σκοπούς | 04.06.03.0000 | 100% |
| 64.06.02.9999 | Λογ. Αναμόρφωση Αξία δωρεών αποθεμάτων για κοινωφελείς σκοπούς (Γνωμ. 44/1129/1989) | 04.06.03.0000 | 100% |
| 64.06.98.9999 | Λογ. Αναμόρφωση Λοιπές δωρεές | 04.06.03.0000 | 100% |
| 64.06.99.9999 | Λογ. Αναμόρφωση Λοιπές επιχορηγήσεις | 04.06.03.0000 | 100% |
| 60.02.06.9999 | Λογ. Αναμόρφωση Ασφάλιστρα προσωπικού | 04.06.04.0000 | 100% |
| 62.04.03.1600 | Ενοίκια μεταφορικών μέσων έως 1600cc | 04.06.05.0101 | 30% |
| 62.04.03.1601 | Ενοίκια μεταφορικών μέσων άνω των 1600cc | 04.06.05.0102 | 65% |
| 62.05.01.1600 | Ασφάλιστρα μεταφορικών μέσων έως 1600cc | 04.06.05.0201 | 30% |
| 62.05.01.1601 | Ασφάλιστρα μεταφορικών μέσων άνω των 1600cc | 04.06.05.0202 | 65% |
| 62.07.03.1600 | Επισκευές-συντηρήσεις ΙΧ επιβατικών έως 1600cc | 04.06.05.0301 | 30% |
| 62.07.03.1601 | Επισκευές-συντηρήσεις ΙΧ επιβατικών άνω των 1600cc | 04.06.05.0302 | 65% |
| 64.00.00.1600 | Εξοδα κινήσεως ιδιόκτητων μεταφορικών μέσων έως 1600cc | 04.06.05.0401 | 30% |
| 64.00.00.1601 | Εξοδα κινήσεως ιδιόκτητων μεταφορικών μέσων άνω των 1600cc | 04.06.05.0402 | 65% |
| 64.00.01.1600 | Εξοδα μεταφοράς προσωπικού με μεταφορικά μέσα τρίτων έως 1600cc | 04.06.05.0401 | 30% |
| 64.00.01.1601 | Εξοδα μεταφοράς προσωπικού με μεταφορικά μέσα τρίτων > των 1600cc | 04.06.05.0402 | 65% |
| 66.03.01.1600 | Αποσβέσεις λοιπών επιβατικών αυτοκινήτων έως 1600cc | 04.06.05.0501 | 30% |
| 66.03.01.1601 | Αποσβέσεις λοιπών επιβατικών αυτοκινήτων άνω των 1600cc | 04.06.05.0502 | 65% |
| 65.91.99.9999 | Λογ. αναμόρφωση τόκων υπερημερίας φόρων, τελών, εισφορών & προστίμων προς δημόσιο ή άλλα νομικά πρόσωπα Δ.Δ. που υπάγεται στην περίπτωση δ. αα του άρθρου 31 | 04.06.06.0000 | 100% |
| 65.92.99.9999 | Λογ αναμόρφωση τόκων δανείου για αγορά μεριδίων ή μετοχών σε εταιρεία που υπάγεται στην περίπτωση δ. ββ του άρθρου 31 | 04.06.06.0000 | 100% |
| 65.93.99.9999 | Λογ αναμόρφωση τόκων δανείου για αγορά μεριδίων ή μετοχών σε εταιρεία που υπάγεται στην περίπτωση δ. γγ του άρθρου 31 | 04.06.06.0000 | 100% |
| 65.94.99.9999 | Λογ αναμόρφωση τόκων σε συνδεδεμένες επιχειρήσεις που υπάγεται στην περίπτωση δ. δδ του άρθρου 31 | 04.06.06.0000 | 100% |
| 63.98.98.9999 | Λογ. αναμόρφωση φόρων που αφορούν τρίτους | 04.06.07.0000 | 100% |
| 66.00.01.9999 | Λογ. Αναμόρφωση Αποσβέσεων Ορυχείων | 04.06.08.0000 | 100% |
| 66.00.02.9999 | Λογ. Αναμόρφωση Αποσβέσεων Μεταλλείων | 04.06.08.0000 | 100% |
| 66.00.03.9999 | Λογ. Αναμόρφωση Αποσβέσεων Λατομείων | 04.06.08.0000 | 100% |
| 66.00.05.9999 | Λογ. Αναμόρφωση Αποσβέσεων Φυτειών | 04.06.08.0000 | 100% |
| 66.00.06.9999 | Λογ. Αναμόρφωση Αποσβέσεων Δασών | 04.06.08.0000 | 100% |
| 66.00.11.9999 | Λογ. Αναμόρφωση Αποσβέσεων Ορυχείων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.00.12.9999 | Λογ. Αναμόρφωση Αποσβέσεων Μεταλλείων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.00.13.9999 | Λογ. Αναμόρφωση Αποσβέσεων Λατομείων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.00.15.9999 | Λογ. Αναμόρφωση Αποσβέσεων Φυτειών εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.00.16.9999 | Λογ. Αναμόρφωση Αποσβέσεων Δασών εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.01.00.9999 | Λογ. Αναμόρφωση Αποσβέσεων κτιρίων - εγκαταστάσεων κτιρίων | 04.06.08.0000 | 100% |
| 66.01.01.9999 | Λογ. Αναμόρφωση Αποσβέσεων τεχνικών έργων εξυπηρετήσεως μεταφορών | 04.06.08.0000 | 100% |
| 66.01.02.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών τεχνικών έργων | 04.06.08.0000 | 100% |
| 66.01.03.9999 | Λογ. Αναμόρφωση Αποσβέσεων διαμορφώσεως γηπέδων | 04.06.08.0000 | 100% |
| 66.01.07.9999 | Λογ. Αναμόρφωση Αποσβέσεων κτιρίων - εγκαταστάσεων κτιρίων σε ακίνητα τρίτων | 04.06.08.0000 | 100% |
| 66.01.08.9999 | Λογ. Αναμόρφωση Αποσβέσεων τεχνικών έργων εξυπηρετήσεων μεταφορών σε ακίνητα τρίτων | 04.06.08.0000 | 100% |
| 66.01.09.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών τεχνικών έργων σε ακίνητα τρίτων | 04.06.08.0000 | 100% |
| 66.01.10.9999 | Λογ. Αναμόρφωση Αποσβέσεων διαμορφώσεως γηπέδων τρίτων | 04.06.08.0000 | 100% |
| 66.01.14.9999 | Λογ. Αναμόρφωση Αποσβέσεων κτιρίων - εγκαταστάσεων κτιρίων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.01.15.9999 | Λογ. Αναμόρφωση Αποσβέσεων τεχνικών έργων εξυπηρέτησης μεταφορών εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.01.16.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών τεχνικών έργων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.01.17.9999 | Λογ. Αναμόρφωση Αποσβέσεων διαμορφώσεων γηπέδων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.01.21.9999 | Λογ. Αναμόρφωση Αποσβέσεων κτιρίων - εγκαταστάσεων κτιρίων σε ακίνητα τρίτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.01.22.9999 | Λογ. Αναμόρφωση Αποσβέσεων τεχνικών έργων εξυπηρετήσεως μεταφορών σε ακίνητα τρίτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.01.23.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών τεχνικών έργων σε ακίνητα τρίτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.01.24.9999 | Λογ. Αναμόρφωση Αποσβέσεων διαμορφώσεων γηπέδων τρίτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.00.9999 | Λογ. Αναμόρφωση Αποσβέσεων μηχανημάτων | 04.06.08.0000 | 100% |
| 66.02.01.9999 | Λογ. Αναμόρφωση Αποσβέσεων τεχνικών εγκαταστάσεων | 04.06.08.0000 | 100% |
| 66.02.02.9999 | Λογ. Αναμόρφωση Αποσβέσεων φορητών μηχανημάτων «χειρός» | 04.06.08.0000 | 100% |
| 66.02.03.9999 | Λογ. Αναμόρφωση Αποσβέσεων εργαλείων | 04.06.08.0000 | 100% |
| 66.02.04.9999 | Λογ. Αναμόρφωση Αποσβέσεων καλουπιών - ιδιοσυσκευών | 04.06.08.0000 | 100% |
| 66.02.05.9999 | Λογ. Αναμόρφωση Αποσβέσεων μηχανολογικών οργάνων | 04.06.08.0000 | 100% |
| 66.02.06.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπού μηχανολογικού εξοπλισμού | 04.06.08.0000 | 100% |
| 66.02.07.9999 | Λογ. Αναμόρφωση Αποσβέσεων μηχανημάτων σε ακίνητα τρίτων | 04.06.08.0000 | 100% |
| 66.02.08.9999 | Λογ. Αναμόρφωση Αποσβέσεων τεχνικών εγκαταστάσεων σε ακίνητα τρίτων | 04.06.08.0000 | 100% |
| 66.02.09.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπού μηχανολογικού εξοπλισμού σε ακίνητα τρίτων | 04.06.08.0000 | 100% |
| 66.02.10.9999 | Λογ. Αναμόρφωση Αποσβέσεων μηχανημάτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.11.9999 | Λογ. Αναμόρφωση Αποσβέσεων τεχνικών εγκαταστάσεων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.12.9999 | Λογ. Αναμόρφωση Αποσβέσεων φορητών μηχανημάτων «χειρός» εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.13.9999 | Λογ. Αναμόρφωση Αποσβέσεων εργαλείων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.14.9999 | Λογ. Αναμόρφωση Αποσβέσεων καλουπιών - ιδιοσυσκευών εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.15.9999 | Λογ. Αναμόρφωση Αποσβέσεων μηχανολογικών οργάνων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.16.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπού μηχανολογικού εξοπλισμού εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.17.9999 | Λογ. Αναμόρφωση Αποσβέσεων μηχανημάτων σε ακίνητα τρίτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.18.9999 | Λογ. Αναμόρφωση Αποσβέσεων τεχνικών εγκαταστάσεων σε ακίνητα τρίτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.02.19.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπού μηχανολογικού εξοπλισμού σε ακίνητα τρίτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.03.00.9999 | Λογ. Αναμόρφωση Αποσβέσεων αυτοκινήτων λεωφορείων | 04.06.08.0000 | 100% |
| 66.03.01.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών επιβατικών αυτοκινήτων | 04.06.08.0000 | 100% |
| 66.03.02.9999 | Λογ. Αναμόρφωση Αποσβέσεων αυτοκινήτων φορτηγών - Ρυμουλκών - Ειδικής χρήσεως | 04.06.08.0000 | 100% |
| 66.03.03.9999 | Λογ. Αναμόρφωση Αποσβέσεων σιδηροδρομικών οχημάτων | 04.06.08.0000 | 100% |
| 66.03.04.9999 | Λογ. Αναμόρφωση Αποσβέσεων πλωτών μέσων | 04.06.08.0000 | 100% |
| 66.03.05.9999 | Λογ. Αναμόρφωση Αποσβέσεων εναέριων μέσων | 04.06.08.0000 | 100% |
| 66.03.06.9999 | Λογ. Αναμόρφωση Αποσβέσεων μέσων εσωτερικών μεταφορών | 04.06.08.0000 | 100% |
| 66.03.09.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών μέσων μεταφοράς | 04.06.08.0000 | 100% |
| 66.03.10.9999 | Λογ. Αναμόρφωση Αποσβέσεων αυτοκινήτων λεωφορείων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.03.11.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών επιβατικών αυτοκινήτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.03.12.9999 | Λογ. Αναμόρφωση Αποσβέσεων αυτοκινήτων φορτηγών - Ρυμουλκών - Ειδικής χρήσεως εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.03.13.9999 | Λογ. Αναμόρφωση Αποσβέσεων σιδηροδρομικών οχημάτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.03.14.9999 | Λογ. Αναμόρφωση Αποσβέσεων πλωτών μέσων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.03.15.9999 | Λογ. Αναμόρφωση Αποσβέσεων εναέριων μέσων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.03.16.9999 | Λογ. Αναμόρφωση Αποσβέσεων μέσων εσωτερικών μεταφορών εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.03.19.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών μέσων μεταφοράς εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.00.9999 | Λογ. Αναμόρφωση Αποσβέσεων επίπλων | 04.06.08.0000 | 100% |
| 66.04.01.9999 | Λογ. Αναμόρφωση Αποσβέσεων σκευών | 04.06.08.0000 | 100% |
| 66.04.02.9999 | Λογ. Αναμόρφωση Αποσβέσεων μηχανών γραφείων | 04.06.08.0000 | 100% |
| 66.04.03.9999 | Λογ. Αναμόρφωση Αποσβέσεων Η/Υ και ηλεκτρονικών συγκροτημάτων | 04.06.08.0000 | 100% |
| 66.04.04.9999 | Λογ. Αναμόρφωση Αποσβέσεων μέσων αποθηκεύσεως και μεταφοράς | 04.06.08.0000 | 100% |
| 66.04.05.9999 | Λογ. Αναμόρφωση Αποσβέσεων επιστημονικών οργάνων | 04.06.08.0000 | 100% |
| 66.04.06.9999 | Λογ. Αναμόρφωση Αποσβέσεων ζώων για πάγια εκμετάλλευση | 04.06.08.0000 | 100% |
| 66.04.08.9999 | Λογ. Αναμόρφωση Αποσβέσεων εξοπλισμού τηλεπικοινωνιών | 04.06.08.0000 | 100% |
| 66.04.09.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπού εξοπλισμού | 04.06.08.0000 | 100% |
| 66.04.10.9999 | Λογ. Αναμόρφωση Αποσβέσεων επίπλων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.11.9999 | Λογ. Αναμόρφωση Αποσβέσεων σκευών εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.12.9999 | Λογ. Αναμόρφωση Αποσβέσεων μηχανών γραφείων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.13.9999 | Λογ. Αναμόρφωση Αποσβέσεων Η/Υ και ηλεκτρονικών συγκροτημάτων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.14.9999 | Λογ. Αναμόρφωση Αποσβέσεων μέσων αποθηκεύσεως και μεταφοράς εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.15.9999 | Λογ. Αναμόρφωση Αποσβέσεων επιστημονικών οργάνων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.15.9999 | Λογ. Αναμόρφωση Αποσβέσεων επιστημονικών οργάνων εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.16.9999 | Λογ. Αναμόρφωση Αποσβέσεων ζώων για πάγια εκμετάλλευση εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.18.9999 | Λογ. Αναμόρφωση Αποσβέσεων εξοπλισμού τηλεπικοινωνιών εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.04.19.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπού εξοπλισμού εκτός εκμεταλλεύσεως | 04.06.08.0000 | 100% |
| 66.05.00.9999 | Λογ. Αναμόρφωση Αποσβέσεων υπεραξίας επιχειρήσεως | 04.06.08.0000 | 100% |
| 66.05.01.9999 | Λογ. Αναμόρφωση Αποσβέσεων δικαιωμάτων βιομηχανικής ιδιοκτησίας | 04.06.08.0000 | 100% |
| 66.05.02.9999 | Λογ. Αναμόρφωση Αποσβέσεων δικαιωμάτων εκμεταλλεύσεως ορυχείων - μεταλλείων - λατομείων | 04.06.08.0000 | 100% |
| 66.05.03.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών παραχωρήσεων | 04.06.08.0000 | 100% |
| 66.05.04.9999 | Λογ. Αναμόρφωση Αποσβέσεων δικαιωμάτων χρήσεως ενσώματων πάγιων στοιχείων | 04.06.08.0000 | 100% |
| 66.05.05.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών δικαιωμάτων | 04.06.08.0000 | 100% |
| 66.05.10.9999 | Λογ. Αναμόρφωση Αποσβέσεων εξόδων ιδρύσεως και πρώτης εγκαταστάσεως | 04.06.08.0000 | 100% |
| 66.05.11.9999 | Λογ. Αναμόρφωση Αποσβέσεων εξόδων ερευνών ορυχείων - μεταλλείων - λατομείων | 04.06.08.0000 | 100% |
| 66.05.12.9999 | Λογ. Αναμόρφωση Αποσβέσεων εξόδων λοιπών ερευνών | 04.06.08.0000 | 100% |
| 66.05.13.9999 | Λογ. Αναμόρφωση Αποσβέσεων εξόδων αυξήσεως κεφαλαίου και εκδόσεως ομολογιακών δανείων | 04.06.08.0000 | 100% |
| 66.05.14.9999 | Λογ. Αναμόρφωση Αποσβέσεων εξόδων κτήσεως ακινητοποιήσεων | 04.06.08.0000 | 100% |
| 66.05.16.9999 | Λογ. Αναμόρφωση Αποσβέσεων διαφορών εκδόσεως και εξοφλήσεως ομολογιών | 04.06.08.0000 | 100% |
| 66.05.17.9999 | Λογ. Αναμόρφωση Αποσβέσεων εξόδων αναδιοργανώσεως | 04.06.08.0000 | 100% |
| 66.05.18.9999 | Λογ. Αναμόρφωση Αποσβέσεων τόκων δανείων κατασκευαστικής περιόδου | 04.06.08.0000 | 100% |
| 66.05.19.9999 | Λογ. Αναμόρφωση Αποσβέσεων λοιπών εξόδων πολυετούς αποσβέσεως | 04.06.08.0000 | 100% |
| 64.02.99.9999 | Λογ. Αναμόρφωση εξόδων Προβολής και Διαφήμισης | 04.06.09.0000 | 100% |
| 62.04.91.9999 | Λογ. Αναμόρφωση ενοικίων κτιρίων - τεχνικών έργων (χρημ/κης μίσθωσης ) | 04.06.10.0000 | 100% |
| 65.95.99.9999 | Λογ. Αναμόρφωση χρεωστικών τόκων βάσει περίπτωσης 8α του άρθρου 31 | 04.06.11.0000 | 100% |
| 76.91.99.9999 | Λογ. Αναμόρφωση εσόδων κεφαλαίων βάσει περίπτωσης 8β του άρθρου 31 (5% επί των πιστωτικών τόκων) | 04.06.11.0001 | 100% |
| 62.03.05.0023 | Λογ. Αναμόρφωση Εξοδα κινητής τηλεφωνίας | 04.06.12.0000 | 50% |
| 81.00.00.9999 | Λογ. Αναμόρφωση Φορολογικών πρόστιμων και προσαυξήσεων | 04.06.13.0000 | 100% |
| 81.00.01.9999 | Λογ. Αναμόρφωση Προσαυξήσεων εισφορών ασφαλιστικών ταμείων | 04.06.13.0000 | 100% |
| 81.00.02.9999 | Λογ. Αναμόρφωση Καταπτώσεων εγγυήσεων - ποινικών ρητρών | 04.06.13.0000 | 100% |
| 81.00.03.9999 | Λογ. Αναμόρφωση Κλοπές - Υπεξαιρέσεις | 04.06.13.0000 | 100% |
| 81.00.05.9999 | Λογ. Αναμόρφωση Αξία σημαντικών δωρεών αποθεμάτων για κοινωφελείς σκοπούς (Γνωμ. 44/1129/1989) | 04.06.13.0000 | 100% |
| 81.00.10.9999 | Λογ. Αναμόρφωση Έκτακτη εφάπαξ εισφορά επί ακινήτων Ν. 2019/1992 | 04.06.13.0000 | 100% |
| 81.00.11.9999 | Λογ. Αναμόρφωση Φόρος επί υπεραξίας αναπροσαρμογής ακινήτων (άρθρο 24 Ν. 2065/1992) | 04.06.13.0000 | 100% |
| 81.00.99.9999 | Λογ. Αναμόρφωση Λοιπά έκτακτα και ανόργανα έξοδα | 04.06.13.0000 | 100% |
| 81.02.99.9999 | Λογ. Αναμόρφωση Λοιπές έκτακτες ζημίες | 04.06.13.0000 | 100% |
| 82.00.00.9999 | Λογ. Αναμόρφωση Φορολογικά πρόστιμα και προσαυξήσεις | 04.06.13.0000 | 100% |
| 82.00.01.9999 | Λογ. Αναμόρφωση Προσαυξήσεις εισφορών ασφαλιστικών ταμείων | 04.06.13.0000 | 100% |
| 82.00.02.9999 | Λογ. Αναμόρφωση Καταπτώσεις εγγυήσεων - ποινικών ρητρών | 04.06.13.0000 | 100% |
| 82.00.03.9999 | Λογ. Αναμόρφωση Κλοπές - Υπεξαιρέσεις | 04.06.13.0000 | 100% |
| 82.00.04.9999 | Λογ. Αναμόρφωση Φόροι και τέλη προηγούμενων χρήσεων (πλην φόρου εισοδήματος) | 04.06.13.0000 | 100% |
| 82.00.05.9999 | Λογ. Αναμόρφωση Οριστικοποιημένοι επίδικοι φόροι Δημοσίου (πλην φόρου εισοδήματος) | 04.06.13.0000 | 100% |
| 82.00.06.9999 | Λογ. Αναμόρφωση Εισφορές ασφαλιστικών ταμείων προηγούμενων χρήσεων | 04.06.13.0000 | 100% |
| 82.00.99.9999 | Λογ. Αναμόρφωση Λοιπά έξοδα προηγούμενων χρήσεων | 04.06.13.0000 | 100% |
| 61.98.99.9999 | Λογ. Αναμόρφωση Αποζημιώσεων προς τρίτους βάσει δικαστικής απόφασης | 04.06.14.0000 | 100% |
| 60.97.98.9998 | Λογ. Αναμόρφωση Αμοιβών & εξόδων Προσ/κού (χωρίς παραστατικά) | 04.06.15.0000 | 100% |
| 61.97.98.9998 | Λογ. Αναμόρφωση αμοιβών & εξόδων τρίτων (χωρίς παραστατικά) | 04.06.15.0000 | 100% |
| 62.97.98.9998 | Λογ. Αναμόρφωση παροχών τρίτων (χωρίς παραστατικά) | 04.06.15.0000 | 100% |
| 63.97.98.9998 | Λογ. Αναμόρφωση φόρων - τελών (χωρίς παραστατικά) | 04.06.15.0000 | 100% |
| 64.97.98.9998 | Λογ. Αναμόρφωση διαφόρων εξόδων (χωρίς παραστατικά) | 04.06.15.0000 | 100% |
| 65.97.98.9998 | Λογ. Αναμόρφωση τόκων (χωρίς παραστατικά) | 04.06.15.0000 | 100% |
| 60.02.00.9999 | Λογ. Αναμόρφωση ειδών ενδύσεως | 04.06.16.0000 | 100% |
| 60.02.01.9999 | Λογ. Αναμόρφωση εξόδων στεγάσεως (π.χ. κατοικιών) | 04.06.16.0000 | 100% |
| 60.02.02.9999 | Λογ. Αναμόρφωση Επιχορηγήσεων και λοιπών εξόδων κυλικείου - εστιατορίου | 04.06.16.0000 | 100% |
| 60.02.03.9999 | Λογ. Αναμόρφωση εξόδων ψυχαγωγίας προσωπικού | 04.06.16.0000 | 100% |
| 60.02.04.9999 | Λογ. Αναμόρφωση εξόδων επιμορφώσεως προσωπικού | 04.06.16.0000 | 100% |
| 60.02.05.9999 | Λογ. Αναμόρφωση εξόδων ιατροφαρμακευτικής περιθάλψεως | 04.06.16.0000 | 100% |
| 60.02.07.9999 | Λογ. Αναμόρφωση Αξίας χορηγούμενων αποθεμάτων (Γνωμ. 44/1129/1989) | 04.06.16.0000 | 100% |
| 60.02.99.9999 | Λογ. Αναμόρφωση Λοιπών παρεπόμενων παροχών και έξοδα προσωπικού | 04.06.16.0000 | 100% |
| 64.01.00.9999 | Εξοδα ταξιδίων εσωτερικού λογ. Αναμόρφωση | 04.06.18.0000 | 100% |
| 64.01.01.9999 | Εξοδα ταξιδίων εξωτερικού λογ. Αναμόρφωση | 04.06.18.0000 | 100% |
| 64.02.06.9999 | Εξοδα υποδοχής και φιλοξενίας λογιστ. Αναμόρφωση | 04.06.18.0000 | 100% |
| 64.98.99.9999 | Λοιπά Διάφορα Έξοδα λογιστ. Αναμόρφωση | 04.06.18.0000 | 100% |
| 61.03.00.9996 | Επεξεργασίες (FACON) | 04.06.18.0000 | 100% |
| 61.95.99.9996 | Λοιπές αμοιβές τρίτων | 04.06.18.0000 | 100% |
| 61.02.01.9996 | Προμήθειες για πωλήσεις | 04.06.18.0000 | 100% |
| 61.98.00.9996 | Χρήσεις δικαιωμάτων | 04.06.18.0000 | 100% |
